Start › Geld › Ratenkauf-Check
Ratenkauf & „Später bezahlen“: Was kostet es wirklich?
Geprüft am 01.11.2026 · Neue Regeln gelten ab 20.11.2026
Kurze Antwort: Ab dem 20. November 2026 zählen „Später bezahlen“, Ratenkauf und kleine Kredite unter 200 € als richtiger Kredit. Der Anbieter muss prüfen, ob du zahlen kannst. Du hast 14 Tage Widerrufsrecht für den Kredit.
Gut für dich: mehr Schutz. Aber: Es wird öfter „Nein“ geben. Und Raten können trotzdem teuer sein. Rechne vor dem Klick.
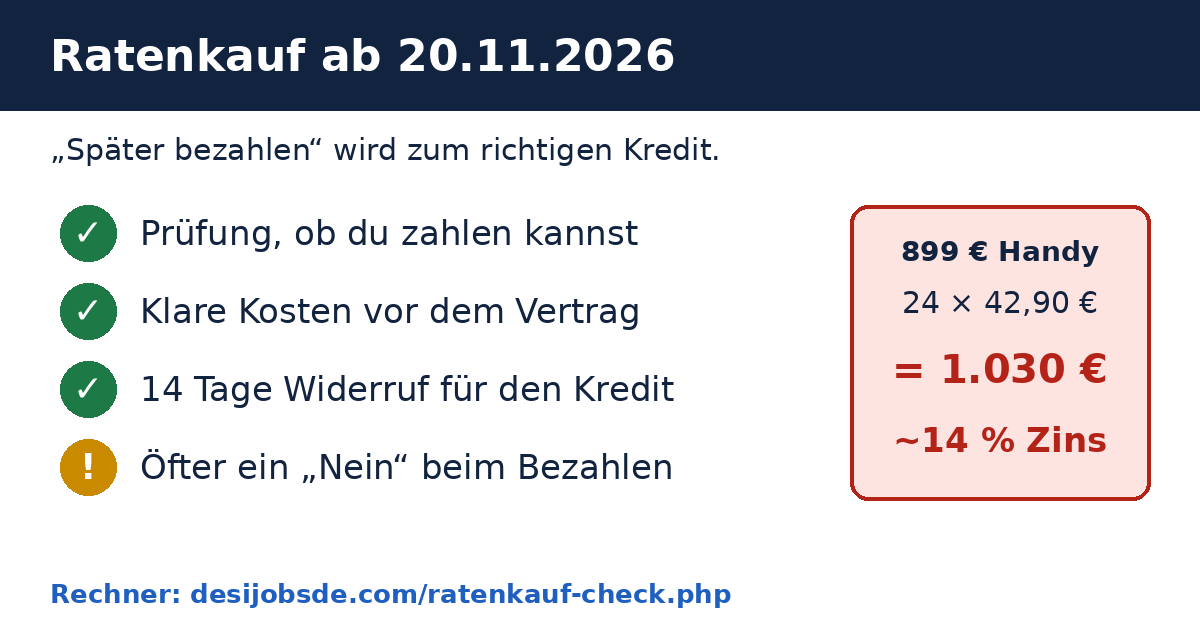
Handy auf Raten, Sofa in 24 Monaten, Schuhe „in 30 Tagen zahlen“ – das ist bequem. Viele merken erst später, wie viele kleine Raten zusammenkommen. Der Rechner unten zeigt dir zwei Dinge: den echten Jahreszins und ob die Rate in dein Monatsbudget passt.
Ratenkauf-Rechner
Die Zahlen findest du im Angebot oder im Warenkorb. Nichts wird gespeichert.
Bearbeitung, Versicherung …
Manchmal gibt es Rabatt beim Sofortkauf.
Passt die Rate zu deinem Geld?
Netto minus Miete, Strom, Handy, Versicherungen, Essen.
So liest du das Ergebnis
- Du zahlst insgesamt: Anzahlung + alle Raten + Gebühr. Vergleiche das mit dem Preis.
- Echter Jahreszins: ungefähr der effektive Jahreszins. Unter 1 % ist fast kostenlos. Über 10 % ist teuer. Über 15 % lass es lieber.
- Ampel Budget: grün = alle Raten unter 10 % von deinem freien Geld, gelb bis 25 %, rot darüber.
Was sich am 20.11.2026 ändert
| Bis 19.11.2026 | Ab 20.11.2026 |
|---|---|
| „Später bezahlen“ und zinsfreie Raten oft ohne Kreditregeln | Viele solche Angebote gelten als Verbraucherkredit |
| Kleinkredite unter 200 € ohne Schutz | Auch kleine Kredite unter 200 € sind erfasst |
| Kaum Prüfung, oft Klick und fertig | Prüfung der Kreditwürdigkeit vor dem Vertrag |
| Wenig Infos vorab | Klare Infos vor dem Vertrag: Kosten, Laufzeit, Zins |
| Widerruf nur für die Ware | 14 Tage Widerrufsrecht auch für den Kredit |
Grundlage ist die EU-Verbraucherkreditrichtlinie. Deutschland hat das Gesetz dazu 2026 beschlossen. Wie jeder Anbieter es genau umsetzt, sieht man erst ab dem Stichtag.
7 Regeln für Raten ohne Ärger
- Nie mehr als eine Ratenzahlung gleichzeitig, wenn dein Geld knapp ist.
- Nur für Dinge, die länger halten als die Raten. Kein Essen, keine Kleidung, kein Urlaub auf Raten.
- Barpreis vergleichen. Ein Rabatt beim Sofortkauf ist versteckter Zins.
- Restschuld- oder Ratenversicherung ablehnen, wenn du sie nicht sicher brauchst. Sie ist freiwillig.
- Alle Termine in den Handy-Kalender. Eine verpasste Rate kostet schnell Mahngebühren.
- Dispo ist keine Lösung. Dispozinsen sind oft über 10 %.
- Bei Problemen früh melden. Wer vor der Mahnung anruft, bekommt leichter eine kleinere Rate.
Vorsicht Black Friday (27.11.2026): Fake-Shops locken mit „0 % Raten“ und Vorkasse. Zahl nie per Überweisung an unbekannte Shops. Mehr dazu: Betrug erkennen.
Das kann der Rechner nicht
- Er kennt nicht die genauen Vertragsbedingungen deines Anbieters.
- Der Jahreszins ist eine Schätzung aus deinen Zahlen (monatliche Raten, Gebühr am Anfang). Im Vertrag steht der verbindliche Wert.
- Er sagt nicht, ob dein Antrag angenommen wird, und macht keine Schufa-Abfrage.
- Keine Finanzberatung und keine Empfehlung für einen Anbieter.
Häufige Fragen
Was ändert sich am 20. November 2026 bei „Später bezahlen“?
Ab dem 20. November 2026 gelten viele „Buy now, pay later“-Angebote, kleine Kredite unter 200 Euro und zinsfreie Ratenkäufe als Verbraucherkredit. Der Anbieter muss vorher deine Kreditwürdigkeit prüfen, dich vorher klar informieren, und du hast 14 Tage Widerrufsrecht für den Kredit.
Kann „Später bezahlen“ jetzt abgelehnt werden?
Ja, das kann öfter passieren. Weil der Anbieter prüfen muss, ob du zahlen kannst, wird nicht mehr jeder Kauf auf Raten oder auf später angenommen. Dann bleibt dir die normale Zahlung.
Ist 0 % Finanzierung wirklich kostenlos?
Nur wenn es keine Gebühr, keine Versicherung und keinen höheren Preis gibt. Manchmal ist der Barpreis günstiger, oder es gibt eine Bearbeitungsgebühr. Der Rechner zeigt dir den echten Jahreszins, wenn du Gebühr und Raten einträgst.
Was ist der effektive Jahreszins?
Der effektive Jahreszins zeigt alle Kosten eines Kredits als einen Prozentwert pro Jahr. Nur mit diesem Wert kannst du Angebote fair vergleichen. Der Rechner hier schätzt ihn aus deinen Zahlen.
Wie viel Rate kann ich mir leisten?
Eine Faustregel: Alle Raten zusammen sollten höchstens 10 bis 15 Prozent von dem Geld sein, das nach Miete und festen Kosten übrig bleibt. Ein Notgroschen sollte trotzdem bleiben.
Was passiert, wenn ich eine Rate nicht zahle?
Erst kommt eine Mahnung mit Gebühr, dann oft ein Inkassobüro. Unbezahlte Forderungen können bei der Schufa landen. Melde dich früh beim Anbieter und frag nach einer Stundung oder kleineren Rate.
Gilt das neue Gesetz auch für den normalen Kauf auf Rechnung?
Ein einfacher Kauf auf Rechnung direkt beim Händler, ohne Zinsen und ohne Gebühren, ist oft weiter ausgenommen. Wenn ein Zahlungsdienst wie Klarna oder PayPal dazwischen ist, gelten meistens die neuen Kreditregeln.
Das hilft dir auch
- Haushaltsbuch – Raten und Ausgaben im Blick
- Ratgeber: raus aus den Schulden – Einfach erklärt, Schritt für Schritt
- Spardose mit Zähler – Erst sparen, dann kaufen
Als Amazon-Partner verdienen wir an qualifizierten Verkäufen. Für dich ändert sich der Preis nicht. Wir zeigen nur Dinge, die zum Thema passen.
Quellen: Richtlinie (EU) 2023/2225; deutsches Umsetzungsgesetz, anwendbar ab 20.11.2026; Stiftung Warentest und Händlerbund (Stand Herbst 2026). Ohne Gewähr, Stand 01.11.2026.
War diese Seite hilfreich?
Ein Klick reicht. So sehen wir, was euch wirklich hilft.
Kennst du jemanden, der das gerade braucht? Schick es weiter.
💬 Kommentare und Fragen
Noch keine Kommentare. Stell die erste Frage – andere haben bestimmt die gleiche.